代币化股票撞上发行人墙:26家上市公司为何集体说不
一场围绕"谁说了算"的集体反对
过去两周,美股市场上演了一出颇有意味的戏码:26家上市公司接连站出来,明确表示不同意自己的股票被代币化。
反对声浪的节奏是这样的——10月15日首轮9家,10月19日增至16家,微软、Alphabet、高盛加入;10月23日累计22家,富国银行、Arm、Intuit跟上;到10月27日,英特尔、甲骨文、IBM、IonQ也签了字,总数定格在26家。
被反对的对象,是ICE与OKX各持股50%的合资公司OKXICE。ICE是纽交所的母公司,2026年3月刚以250亿美元估值投资OKX并拿到董事席位,6月双方成立合资公司,10月4日向SEC提交方案,打算把63只纽交所上市股票搬上链,还支持24/7交易。
听上去是大机构背书的正经项目,为什么上市公司不买账?
答案藏在一个词里:发行人授权。
两条路,两种命运
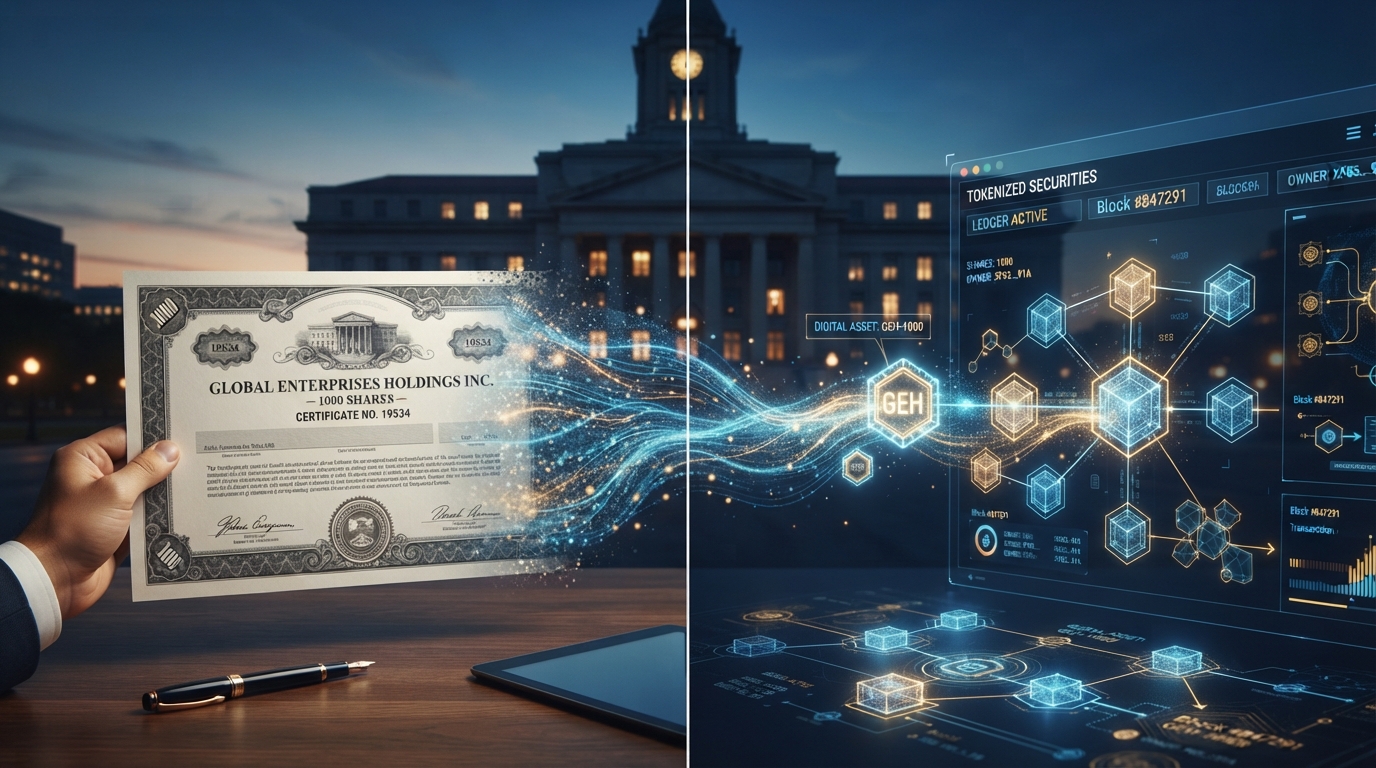
要理解这场冲突,得先看清"代币化"这个词底下其实藏着两套完全不同的玩法。
第一条路:绕开发行人。 第三方把上市公司股价和链上合成代币挂钩,不需要发行人同意,也不碰官方股东名册,底层证券压根没动。好处是快,几天就能部署;坏处是法律权利、监管分类、执行安排全得另说。
第二条路:发行人主导。 由上市公司、资产管理人或持牌机构自己把股票或基金份额以代币形式发出来,链上记录直接接进官方股东名册,代币转让就等于底层证券转让。慢,但法律上站得住。
这两条路在2026年10月撞出了鲜明对照。
纳斯达克:把发行人放在中心
纳斯达克2025年9月向SEC提交方案,2026年3月获批。总裁Tal Cohen把设计核心概括为"issuer-sponsored approach"——上市公司是整个股权生态的中心,而不是被绕过的对象。
技术安排上,纳斯达克做了几件关键的事:
- 代币转让与底层证券转让在法律和监管上具有同等效力
- 链上记录直接接入发行人的官方股东名册
- 走完整的交易所规则审批程序(SR-NASDAQ-2025-072),不靠监管豁免抄近道
换句话说,纳斯达克没打算造一种新资产,它只是让同一只证券多了一种记录和交易形态。
OKXICE:走豁免,用"默认同意"
ICE选的是另一条路。它没有走交易所规则审批,而是依据SEC在2026年9月17日推出的"创新豁免"(Innovation Exemption)——一项五年期条件性豁免,让代币化股票在满足条件时豁免若干交易所注册、Reg NMS及统一行情带要求,还能通过自动做市商和流动性池交易。
问题出在这个豁免的机制设计上。据Davis Polk、Skadden、Sullivan & Cromwell、Gibson Dunn等多家美国律所解读,它采用的是"发行人30天内不反对,即视为同意"的opt-out机制,而不是要求发行人主动点头。(这属于第三方法律解读,最终以SEC正式规则为准。)
这就有意思了。ICE明明是纽交所母公司,和这些上市公司存在挂牌关系,却选择了一条默认同意的捷径。上市公司当然不干——它们利用这30天异议窗口,一家接一家地表达了反对。
两周,26家。这个数字本身就是答案:发行人同意,是这类安排绕不过去的制度变量。
基金为什么没这个问题
同一时期,另一条新闻提供了反证。
Janus Henderson——管理规模约5000亿美元的全球资管公司——和RWA基础设施公司Centrifuge合作,在Stellar链上发行了JQQQ,一只追踪纳斯达克100指数的代币化基金。只对非美国合资格专业投资者开放,最低认购10万美元。
它的定位写得很清楚:首只通过"发行人主导"(issuer-sponsored)投资策略提供纳指100敞口的区块链原生基金,并且拿到了纳斯达克100指数的官方授权。
为什么基金模式顺风顺水,第三方合成股票代币却处处碰壁?
因为基金份额本来就是资产管理公司发行的。发行人授权内生于产品结构,不需要去敲别人的门。所谓代币化,只是把既有份额换成区块链原生形式发行和记录而已。
而没拿到授权的第三方合成代币,面对的是额外的法律、监管和执行不确定性——这跟技术好不好没关系。
香港给出的亚洲样本
把视线移到香港,2026年10月26日,香港证监会批准了代币化公募基金的二级市场交易,涉及两只华夏基金货币市场基金的代币化份额在持牌虚拟资产交易平台(VATP)上交易。SFC称之为"世界首例",但这个说法要放在"公募基金"范畴里理解——面向专业投资者的代币化固定收益产品二级交易,香港早就有先例了。
这次批准的监管意义,藏在措辞里:"SFC-licensed VATP"与"SFC-authorised fund"。它的制度基础既不是纳斯达克的交易所规则修订,也不是OKXICE的创新豁免,而是香港特有的"持牌资产管理+持牌交易平台"框架。
需要说清楚的是,这套框架和纳斯达克的单一股票上链机制不是一回事。基金份额本来就由管理人(华夏基金)发行、经SFC认可,"发行人主导"是内生于基金结构的,不像单一股票那样需要上市发行人另行同意。
所以香港这次批准,应该理解为"发行人主导+受监管二级交易"在亚洲的一次重要监管实践,而不是对所有代币化结构的普遍认可。
接下来看三个信号
三条证据链摆在一起,能看出市场和监管正在把"发行人授权"从一句原则性口号,变成可验证的制度安排。未来6到12个月,有三个信号值得盯:
信号一:SEC会不会把opt-out改成主动同意(affirmative consent)。 26家发行人用30天异议窗口集中反对,说明预设同意机制可能没回应发行人的真实诉求。如果正式规则往这个方向修,发行人授权作为硬门槛的判断就更站得住脚了。当然,一切以SEC正式文件为准。
信号二:纳斯达克issuer-sponsored方案2027年上半年的上线进度。 如果能按计划落地,"交易所规则审批+官方名册"这条路在美国就有了参考案例,市场对豁免路径的相对评估也可能跟着变。
信号三:香港会不会批第二批代币化基金,投资者范围会不会扩大。 按26PR174及相关安排,目前主要适用于机构/专业投资者。如果后续产品扩围或延伸到零售,香港"持牌资管+持牌VATP"框架的示范效应会进一步放大——但任何扩展都得先过SFC正式批准和投资者保障这一关。
三点判断
第一,代币化的分界线不在资产形态,在发行人授权。 单一股票、指数基金、货币基金都能上链,但从这些案例看,issuer-sponsored结构更能清晰衔接发行人、官方记录和监管框架。反过来,绕开发行人授权的合成代币或豁免路径,哪怕背后站着大型交易所集团,照样会撞上发行人异议和监管执行难题。
第二,这是结算和记录层面的制度演进,不是改变证券法律属性的资产革命。 代币化有潜力改善清算、结算和名册管理效率,支持更快结算、24/7交易和可编程公司行动。但它不会改变证券由发行人发行、受适用监管约束的底层产权结构。想靠token技术取代这些法律安排,最终还是得回到发行人授权这个问题上。
第三,香港这次批准有制度定位意义,不只是跟随。 SFC用"持牌资管+持牌VATP"为issuer-sponsored路线提供了亚洲样本,和美国市场"豁免路径遇阻、issuer-sponsored方案获批"形成对照。对合规数字资产基础设施机构来说,"发行人授权+官方名册+受监管二级交易"这套制度整合能力,可能比单纯的上链技术更难复制。