Strategy踩刹车Strive踩油门:优先股STRC如何从囤币利器变成买币资金竞争者
一个停手,一个猛冲
过去一周,Strategy 没有公布任何新增比特币持仓。连续增持的节奏,又一次断了。
熟悉这家公司的人都知道一个信号:每逢周末,Michael Saylor 常在社交媒体上发那张标志性的橙色点图,图上每一个橙点代表一笔比特币交易,随后公司通常就会宣布新一轮购买。久而久之,这张图成了市场判断 Strategy 购币信心的重要窗口。
但近几个月,橙点出现的频率明显变低。虽然一个多月前公司恢复了连续增持,可规模已经大不如前。
公开数据摆在这里:
- 8 月底以来,Strategy 只进行了 6 次增持,累计买入 8069 枚 BTC;
- 本月 3 次增持合计仅 851 枚;
- 对比之下,此前即便币价高企,它也曾以近 9.8 万美元的均价单周扫入超过 5.5 万枚。
频率降了,单次力度也降了。更值得注意的是,近期的增持甚至还没完全填上此前的减持缺口——今年 7 月和 8 月,Strategy 累计减持了 6916 枚比特币。
另一边的 Strive,正在踩油门。
其 CEO Matt Cole 也开始学着发橙点图,购币策略越来越激进,隐隐有接棒成为比特币买盘主力的架势。自 8 月 21 日以来,Strive 明显提速,目前持有约 4.3 万枚 BTC,规模仅次于 Metaplanet(4.4 万枚)和 Twenty One Capital(4.35 万枚),跻身全球第四大比特币财库公司。
它的钱从哪来?主要靠发行 SATA、SATS 这类高股息永续优先股,再借 ATM(按市价增发)机制持续融资买币。近日 Strive 完成 SATS 永续优先股首次公开发行,以每股 90 美元发行 700 万股,募资 6.3 亿美元,同时设立了 10 亿美元规模的 SATS ATM 发行计划,为后续囤币铺好融资通道。
力度对比很直观:此前 Strive 单周增持大多只有数十到数百枚,如今单次增持一度逼近 6200 枚,购买周期也从每周一次缩短到几天一次。同期它通过 9 笔交易累计买入 13,763 枚比特币,是 Strategy 的 1.7 倍。
它甚至成了近期比特币市场的重要买家。10 月至今,Strive 已斥资约 12.5 亿美元买入比特币,而美国比特币现货 ETF 同期净流出超过 2 亿美元;上周它买入超过 5.1 亿美元,也远超同期 ETF 3.07 亿美元的净流入。
STRC 的故事:从融资利器到资金竞争者
Strategy 放缓买币,钱去了哪里?答案之一是回购优先股 STRC。
2025 年 7 月 29 日推出以来,STRC 本是 Strategy 拓宽融资渠道、为囤币输送弹药的产物。为了提升吸引力,公司多次上调股息率,从 IPO 时的 9% 一路加到 11.5%。逻辑很直接:发 STRC 募钱,拿钱买币。STRC.live 数据显示,Strategy 累计出售超过 1 亿股 STRC,筹资约 210.4 亿美元,并借此买入超过 18 万枚比特币。
但这套模式并非一直顺风顺水。今年 5 月起,比特币市场波动加上市场对 Strategy 资金储备的担忧,STRC 价格严重偏离 100 美元面值,一度跌到 74 美元,公司也随之暂停发行。
对 Strategy 来说,跌破面值不只是产品吸引力的问题,更直接削弱后续融资能力和市场信心。要恢复这条融资通道,先得把价格稳住。于是公司接连出手:把股息率提高到 12%,启动大规模回购,额度从最初 20 亿美元一路提高到 30 亿美元。截至目前已回购约 20.5 亿美元,还剩约 9.5 亿美元可用。
数月的回购把 STRC 价格一度推近 99.9 美元,目前约 99.2 美元。反弹是明显的,但它已经连续 5 个月低于 100 美元平价。
公司还在改机制。按披露的计划,Strategy 拟于 2026 年 11 月把 STRC 改为每日派息,股东投票定在 10 月 28 日。若修正案通过,每个日历日——包括周末和节假日——都将成为股息登记日。这一调整意在提升产品灵活性,也被视为对标 Strive 旗下 SATA 的每日派息机制。Strategy 此前表示,每日派息有望帮助其拿下约 93% 的市场份额,并呼吁 MSTR 股东积极投票。
不过,派息频率变了,不等于股息成本降了。对投资者,每日派息改善的是持有体验;对发行方,融资效率能否真正提升,还要看市场需求、融资成本和价格能否稳住。
为什么回购优先股会"抢走"买币的钱
关键在这里:STRC 价格修复了,Strategy 却没有停下回购,连续多周维持较大规模,甚至超过同期买币金额。最新一周,公司完全没有买入比特币,而是回购了约 2.05 亿美元的 STRC。
公司的解释是:以低于 100 美元面值的价格回购 STRC,有助于减少预期年度股息支出、强化信用质量,并为普通股股东创造长期价值。按其资本配置策略,当 STRC 低于 100 美元时,回购优先于其他选项;折价越大,回购力度越大。换句话说,回购不只是托价,也是优化负债与资本结构的工具。
底层逻辑并不复杂。STRC 要持续付息,未偿还股份越多,未来的股息支出越高。当股息率已经升到 11.5%—12% 这个水平,市场自然会盯着公司有没有动力通过回购压降长期支付压力。Strategy 虽设有专门的美元储备覆盖股息和利息,但储备终究有限,回购能减少未来的付息负担,为财务管理腾出空间。
这也是所有靠优先股融资的 DAT 公司共同面对的问题:优先股既能拓宽融资、为买币提供动力,也会带来持续的股息支出和资本管理压力。
Two Prime 创始人兼 CEO Alex Blume 近期就指出,STRC 以及 Strive 的 SATA 这类产品,提供的远不止比特币价格敞口,其价格表现还受管理层运营能力、发行方履约能力以及整体资本市场环境影响。
CoinShares 研究主管 James Butterfill 的看法更直接:股票回购有助于降低未来股息成本,但在当前阶段,回购资金正在与买币争夺宝贵的资本。优先股实质上放大了市场周期——外部融资环境有利时,它能强力支撑买币扩张;一旦市场情绪恶化,这种支撑会迅速减弱,甚至因回购和股息压力转化为净卖出力量。
接下来看什么
对 Strategy 而言,STRC 曾是助推其疯狂囤币的融资利器,如今却成了资本配置中不可忽视的成本来源。当回购优先股、压低股息负担变得更重要,买比特币就不再是唯一优先的资金用途。
接下来的几个观察点:
- 10 月 28 日股东投票:STRC 每日派息修正案能否通过,决定这条融资通道的下一版形态;
- STRC 能否重回 100 美元面值:这直接关系到 Strategy 恢复发行、重新加速买币的能力;
- Strive 的融资耐力:高息优先股支撑的激进扫货能持续多久,取决于市场对其产品价格和履约能力的信心;
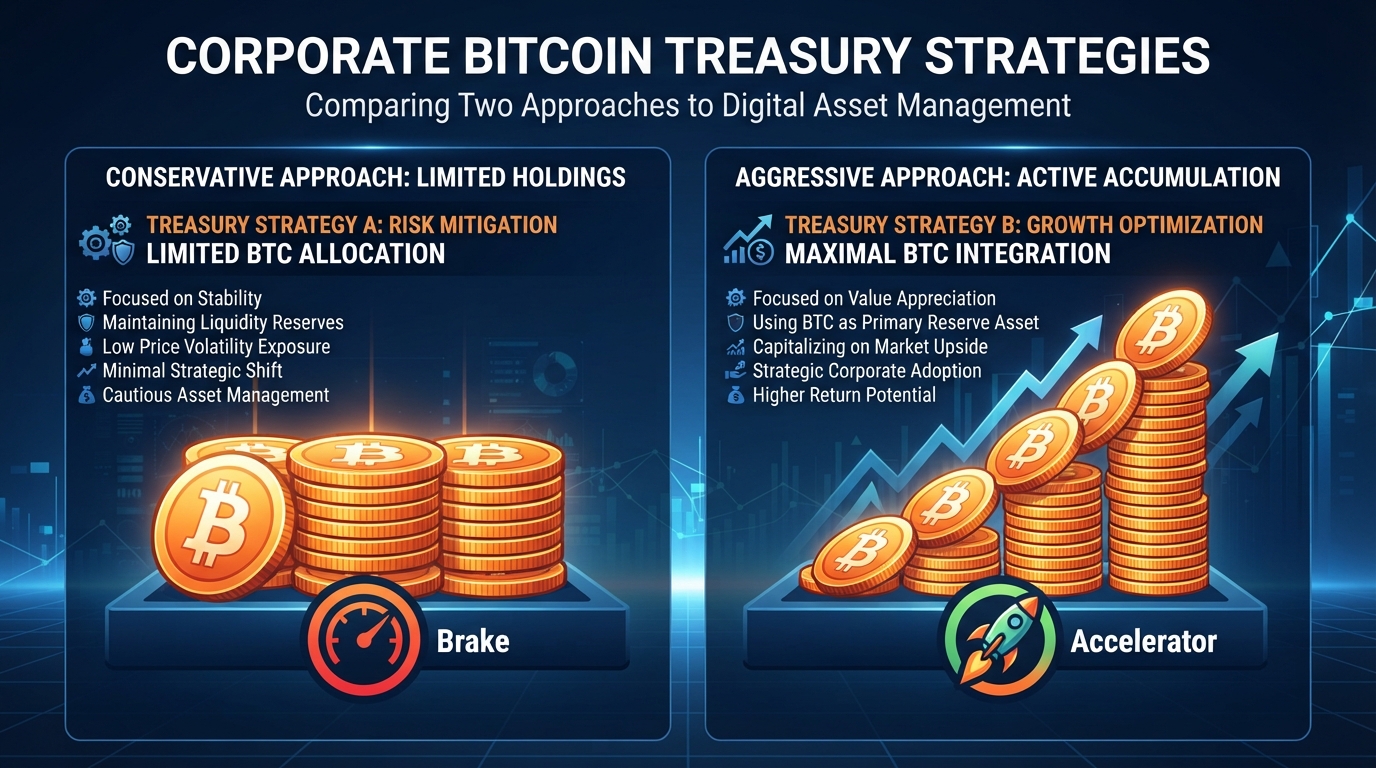
- 两家公司的节奏差:一个踩刹车修资本结构,一个踩油门抢筹码,谁的模式更可持续,市场会用价格投票。
优先股这把双刃剑,正在同一时间给两家 DAT 公司出不同的题。