比特币单日兑现10.3亿美元,SOPR和已实现盈亏到底在说什么
10月那波冲高,到底谁在卖?
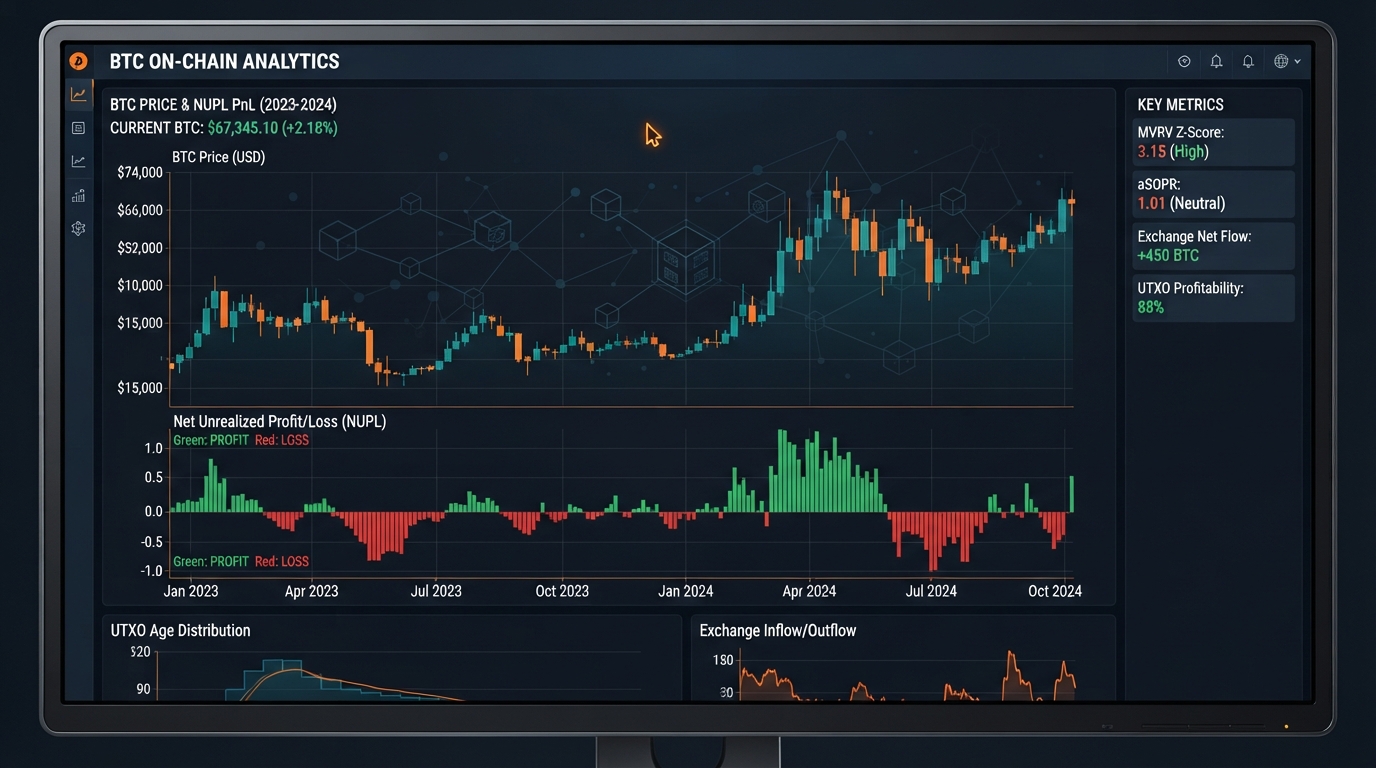
10月8日,比特币链上单日已实现利润冲到约10.3亿美元,是2026年以来的第二高值,离全年峰值10.4亿美元只差一口气。
这天发生了什么?BTC价格先冲到了87000美元附近,然后掉头跌到81000美元左右,当周跌幅约5%。同期,约5.2亿美元的多头头寸被清算,美国现货比特币ETF净流出超过7.02亿美元。
到10月13日,BTC报价83408.20美元,比一个月前涨了约7.95%,但同比跌了约27.64%,距离2025年10月6日创下的126198.07美元历史高点还差着约34%。
价格涨不动,但兑现量却在放大。这就引出一个关键问题:手里有币的人,是不是在卖?
链上数据能回答这个问题。因为每一笔被花掉的比特币都带着两个价格——它上次移动时的价格,和这次移动时的价格。把这两个价格放一起算,就能看出卖的人到底是赚是亏。
SOPR:一把尺子量出"卖的人赚没赚"
这个指标怎么算?
SOPR,全称Spent Output Profit Ratio(已花费输出利润率)。算法很直白:
- 分子:当期所有被花费输出在花费时点的美元价值
- 分母:这些输出在创建时点的美元价值
- 两者相除,就是SOPR
分界线是1。高于1,说明当期动过的币平均是盈利卖出的;低于1,说明平均是亏损卖出的;等于1,就是保本出局。
这个指标由Renato Shirakashi提出,Glassnode在2019年6月24日正式上线。当时Glassnode还给出一个有意思的经验观察:
> 牛市中SOPR跌破1,往往很快被修复——因为持币者觉得还会涨,不愿意认亏离场。熊市中SOPR升破1,同样很快被修复——因为卖方怕继续跌,保本出局已经可以接受了。
所以"1"这条线不只是会计上的盈亏分界,它经常也是行为上的支撑或阻力。
aSOPR:为什么要剔除一小时以内的交易?
原始SOPR会把所有被花费的输出都算进去,但这里面有大量"噪音"——找零、内部归集、钱包重组,这些移动并不代表真实的买卖决策。
Glassnode为此推出了aSOPR(调整后SOPR),把存续时间短于一小时的输出剔除掉。在日度分析中,aSOPR通常比原始SOPR更干净,尤其是在交易所大规模整理钱包的日子里。
155天,把持有者劈成两半
Glassnode把SOPR拆成了两个版本:
- STH-SOPR:只统计存续时间短于155天的被花费输出,反映短期持有者的行为
- LTH-SOPR:只统计长于155天的部分,反映长期持有者的行为
155天不是随便选的,它对应的是历史上持币行为发生显著改变的时间窗口。超过这个期限的持币者,统计上更倾向于长期持有而非短线交易。
两条曲线读出来的东西完全不同:短期持有者的兑现,更多反映交易情绪和杠杆松紧;长期持有者的兑现,更接近结构性的供给释放。
2026年恰好提供了两端的样本
6月:长期持有者认亏,LTH-SOPR跌破1
6月初,长期持有者在截至6月5日的48小时内合计实现约24亿美元亏损,LTH-SOPR跌破1——意味着持有超过155天的筹码在亏损状态下被卖出。
有分析把这种形态跟2015年1月、2018年12月、2022年11月的低点做了类比。随后价格在6月25日触及58035美元的年内低点,是2024年9月以来的最低水平。
长期持有者认亏离场,在历史上出现在周期底部区域的频率,远高于出现在顶部。
8-9月:SOPR重新站上1,连涨三周
到了夏季之后,情况开始修复。截至9月初,SOPR读数为1.002,自8月19日起连续三周维持在1上方,是2026年最长的一段盈利兑现期。
进入10月,分析师Darkfost在X上发布的图表显示,长期持有者SOPR的周均值回到1.25,月均值1.16,都高于1.10的年均值——对应长期持有者过去一年平均约10%的兑现收益。
这组数据来自分析师个人发布,还没经过数据平台官方口径确认,但方向跟已实现利润的放大是一致的。
需要注意的是,SOPR持续高于1本身并不等于看空。盈利兑现是上涨行情的正常组成部分,真正值得警惕的组合是:兑现规模持续放大,而价格不再创出新高。
已实现盈亏:SOPR的美元版本
换算关系其实很简单
Glassnode给出的定义很清晰:
- 已实现利润:当期链上移动的币相对其上一次移动价格所产生的美元盈利总额
- 已实现亏损:对应的亏损总额
- 净已实现盈亏 = 已实现利润 - 已实现亏损
它跟SOPR之间有一个直接的代数关系:
> 净已实现盈亏 = (1 - 1/SOPR) × 当期美元转账量
这个换算揭示了两个指标的真正分工。SOPR是一个无量纲的比率,只回答"平均赚了几成";净已实现盈亏把这个比率乘上了成交规模,回答的是"这些兑现折合多少美元"。
同样是SOPR等于1.05,在日转账量极低的周末和在放量上涨日,对市场的实际压力完全不同。
为什么比率和金额必须一起看?
按Glassnode的解释:
- 净已实现盈亏为正:利润正在被兑现。如果此时价格仍在上涨,说明有增量资金在吸收卖压;如果峰值不断抬高而需求减弱,可能对应局部顶部。
- 数值为负:亏损正在被兑现。极深的负值常与投降式抛售相关,历史上往往出现在反转之前。
- 数值接近零:币在成本价附近移动。在牛市回调中可能意味着信心修复,在熊市中则可能意味着套牢盘在保本位置集中离场。
把10月8日放回这个框架:SOPR处于1上方说明卖出者整体有盈利,10.3亿美元的已实现利润说明这批兑现规模在全年排第二,而价格从87000美元回落到81000美元说明买盘没有完全接住。
三组数据指向同一个结论,任何单独一组都不足以支撑它。
SOPR和MVRV,各管各的
MVRV的定义是市值除以已实现市值,其中已实现市值代表全部流通供给的成本基准总和。
按Glassnode文档的解释,MVRV高于1并持续上升,意味着市场相对成本基准的浮盈在扩大,持币者兑现的动机随之增强。历史上高于3.5对应牛市后期的大规模派发;低于1则意味着大部分供给处于成本价下方,历史上对应投降和熊市底部区域的吸筹。
两个指标回答的是完全不同的问题:
- MVRV回答"如果所有人现在卖,账面上赚多少"——它衡量的是尚未发生的浮盈,是一个潜在卖压的估值温度计。
- SOPR回答"已经卖出的那部分,实际赚了还是亏了"——它衡量的是已经发生的行为。
浮盈高不等于会卖,这是MVRV的盲区;SOPR只看得见动过的币,看不见静止不动的绝大多数筹码,这是它的盲区。
实务中更有效的用法是把两者串成一个链条:MVRV告诉你压力有多大,SOPR和已实现盈亏告诉你这股压力是否正在释放、释放的速度有多快。
三种常见误读,以及指标本身的边界
别踩这三个坑
第一种:把SOPR当买卖信号直接用。 这个指标围绕1高频震荡,单日穿越在任何行情中都极其常见。只有持续数周的偏离,或者与价格走势背离的形态,才具备分析价值。
第二种:忽略转账量。 SOPR是比率,在链上活动清淡时,少量交易就能把读数推得很高或很低。此时的极端值往往不具代表性,必须对照已实现盈亏的绝对金额来校验。
第三种:把已实现利润等同于抛压。 币从一个地址移动到另一个地址,在链上就会被计为一次花费,但这未必是卖给了市场,也可能是转入托管、换仓或内部整理。真正的卖压需要结合交易所流入、资金费率与未平仓合约共同判断。
这个指标看不见什么?
- 交易所内部的账本变动不会上链,撮合引擎里的大量买卖对SOPR不可见
- ETF的申赎同样部分发生在链下流程中,其供需影响无法完整反映在链上花费数据里
- 机构之间的场外交易、托管机构的钱包重组,都会在数据上形成噪音
- aSOPR剔除了一小时以内的输出,解决的只是其中最表层的一部分
还有一个容易被忽略的结构性问题:SOPR使用的成本基准是币"上一次移动时"的价格,而不是其持有者真实的买入成本。如果一枚比特币在不同钱包之间转移过多次,链上记录的成本基准会被不断刷新,这会让短周期的读数偏离实际的持仓盈亏。
值得固定跟踪的几项
把SOPR与1的关系按周而非按日记录,观察偏离能否持续;把已实现利润与已实现亏损并列,看净值方向与极值位置;把STH-SOPR与LTH-SOPR分开看,判断当前的兑现来自交易型资金还是结构性持仓;最后与MVRV、ETF资金流和价格结构交叉验证。
任何一项单独使用都容易给出错误结论,组合使用才能构成可解释的证据链。
接下来盯什么?
在James Mitchell看来,SOPR之所以比多数链上指标更值得长期跟踪,是因为它把一个无法证伪的心理问题转化成了可以计算的会计问题。市场情绪无法测量,但"已经移动的币在移动时是赚是亏"是一个有确定答案的事实。
10月8日那笔10.3亿美元的已实现利润,加上随后价格从87000美元回落至81000美元,构成的是一组完整的因果证据,而不是事后叙事。
接下来最值得跟踪的变量有三个:
第一,已实现利润的峰值序列。 如果后续的单日峰值继续抬高但价格无法突破前高,说明卖压的吸收能力在下降。
第二,长期持有者SOPR能否稳定在年均值上方。 分析师给出的1.10年均值对应约10%的平均兑现收益,这个水平在历史上属于温和区间。若快速抬升至更高倍数,通常对应周期后段的派发。
第三,链上信号与ETF资金流的一致性。 10月那一周链上兑现放大而ETF净流出超过7.02亿美元,两者同向。如果后续出现链上兑现放大而ETF持续净流入的组合,则意味着筹码正在从旧持有者向新配置资金转移,性质完全不同。
这个主题对跨资产投资者的启示在于:比特币是极少数可以直接观测到持有成本分布与实际兑现行为的资产。股票市场只能通过成交量、融资余额和持仓报告间接推断,债券市场只能从换手与利差中猜测,而链上数据把每一笔移动的成本基准公开记录。
代价是口径的复杂性——交易所内部账本、ETF申赎和托管重组都在侵蚀数据的纯度。因此正确的使用方式不是把SOPR当作独立的择时工具,而是把它当作验证其他判断的交叉证据。对于以定投方式长期参与的投资者,这类数据的价值主要体现在理解波动的来源,而不是预测下一根K线。
常见问题
SOPR是什么,怎么计算?
SOPR是已花费输出利润率。计算方式是把当期所有被花费输出在花费时点的美元价值相加作为分子,把这些输出在创建时点的美元价值相加作为分母,两者相除。读数高于1表示当期移动的比特币平均以盈利状态卖出,低于1表示平均以亏损状态卖出,等于1表示平均保本。该指标由Renato Shirakashi提出,Glassnode于2019年6月正式上线。
SOPR高于1是不是意味着要见顶了?
不是。盈利兑现是上涨行情的正常组成部分,SOPR在牛市中长期处于1上方属于常态。真正需要警惕的是组合形态:已实现利润的单日峰值不断抬高,而价格无法同步创出新高,说明卖方供给的吸收能力在下降。单日读数穿越1在任何行情中都极其频繁,只有持续数周的偏离或与价格的明显背离才具备分析意义。
STH-SOPR和LTH-SOPR有什么区别?
区别在于统计的持币时长。STH-SOPR只纳入存续时间短于155天的被花费输出,反映短期持有者的行为;LTH-SOPR只纳入长于155天的部分,反映长期持有者的行为。前者的变化更多与交易情绪和杠杆水平相关,后者的变化更接近结构性的供给释放。
SOPR和MVRV应该怎么配合使用?
MVRV等于市值除以已实现市值,衡量的是全市场相对成本基准的浮盈水平,回答的是潜在卖压有多大;SOPR衡量的是已经被花费的币究竟赚还是亏,回答的是这股压力是否正在释放。浮盈高不代表一定会卖,这是MVRV的盲区;SOPR则只看得见动过的筹码,看不见静止的大多数。实务中应当先用MVRV判断压力水平,再用SOPR和已实现盈亏判断释放节奏。
已实现利润和已实现亏损是怎么定义的?
已实现利润是当期链上移动的比特币相对其上一次移动时的价格所产生的美元盈利总额,已实现亏损是对应的亏损总额,净已实现盈亏等于前者减去后者。它与SOPR存在直接换算关系:净已实现盈亏 = (1 - 1/SOPR) × 当期美元转账量。因此SOPR提供相对幅度,已实现盈亏提供绝对金额,两者需要配合使用。
当前比特币持有者在获利了结吗?
从最近的数据看,兑现行为确实在放大。10月8日单日已实现利润约10.3亿美元,为2026年第二高值,期间价格从约87000美元回落至81000美元附近。同时据分析师整理的数据,长期持有者SOPR的周均值回到1.25,高于1.10的年均值。这说明卖出方整体处于盈利状态,但这些读数本身不构成趋势转向的判断,需要结合价格结构与资金流一并观察。
SOPR有哪些局限?
最主要的局限是它只能看见链上移动。交易所撮合引擎内部的买卖不上链,ETF申赎的部分流程也在链下,场外交易和托管钱包重组同样会造成噪音。此外,SOPR使用的成本基准是币上一次移动时的价格,而不是持有者真实的买入成本,多次转移会不断刷新这个基准。因此它适合作为交叉验证的证据,而不适合作为独立的买卖信号。