BTC周线8.25万美元保卫战:AI预期差反噬科技股,量子焦虑搅动加密市场
一场围绕8.25万美元的周线攻防战
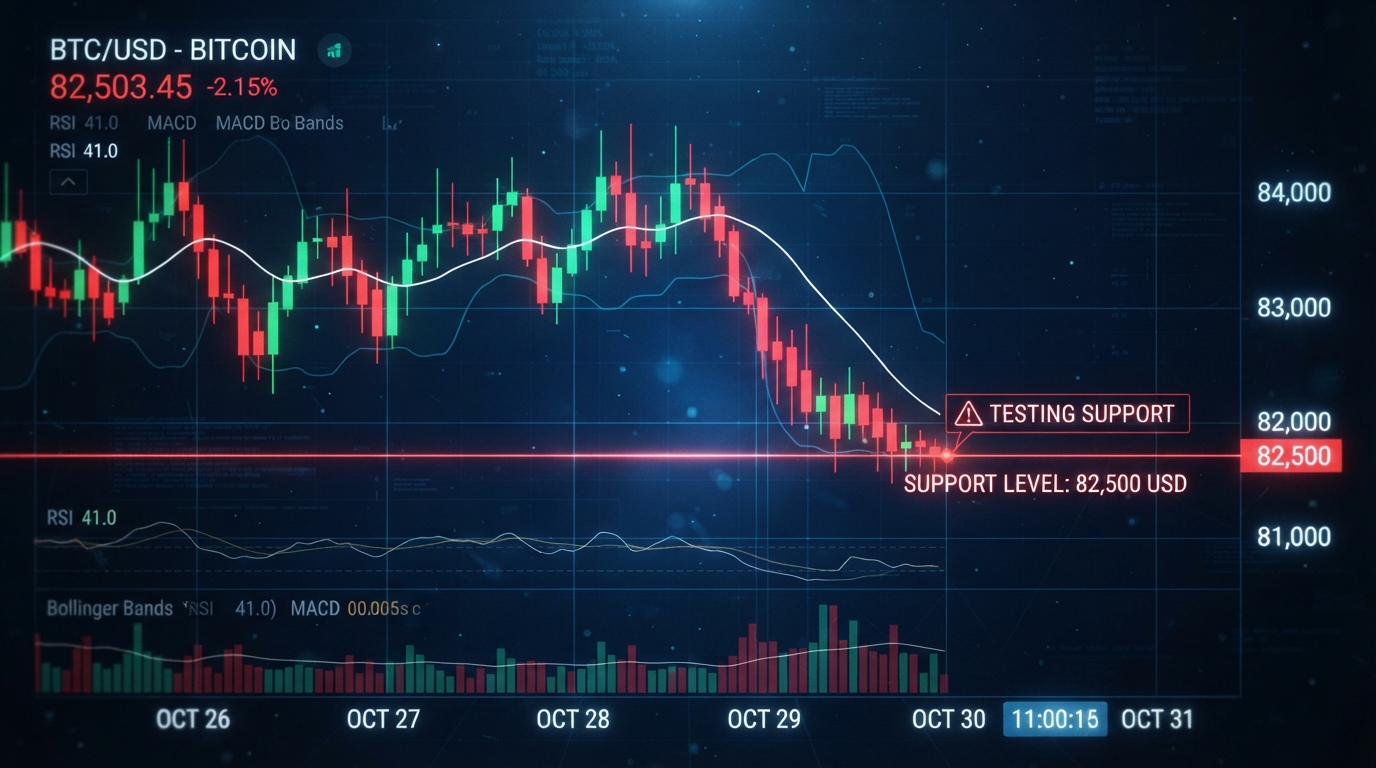
比特币周四一度跌破8.1万美元,创下9月20日以来的最低点。随后特朗普表态排除中期选举前对伊朗动武的可能性,价格迅速反弹回8.2万美元附近。这轮急跌不是单一因素造成的——美伊军事冲突风险重燃推高了油价和长端美债收益率,而OpenAI发布数百项AI数学成果后引发的"密码学焦虑"也在同步发酵。
多位交易员把8.25万美元视为决定后续结构的关键分水岭。Rekt Capital反复强调,周线能否站稳这个位置,将决定比特币是重回6万至8万美元的宏观积累区间,还是继续构筑早期再积累区间。如果周线收于其下并转为阻力,可能形成右肩结构。Daan Crypto Trades的观点类似:只有重新夺回8.3万美元,区间中轴与前期高点才有机会重新活跃,否则空头仍占上风。
部分交易员则关注8.0万至8.04万美元的接受度,以及更下方7.5万美元左右的参考支撑。Timothy Peterson从历史回撤统计出发,给出了一个更乐观的视角:一旦站上约8.8万美元(距前高回撤30%的位置),新高概率显著抬升,历史命中率接近100%。
量子焦虑:真威胁还是过度恐慌?
这轮下跌中一个值得关注的叙事是量子计算对加密安全的潜在冲击。以太坊研究员Justin Drake呼吁关注"地堡模式",建议将资金迁至公钥未暴露的新地址,以防AI加速数学突破可能削弱椭圆曲线密码学。
但Coinbase加密负责人Yehuda Lindell与部分从业者将其视为过度恐慌,强调目前相关假设尚未被实质削弱。Doctor Profit则给出了一个更宏观的判断:真正的量子威胁会先冲击银行与基础设施,而非只针对比特币。
这场争论本身反映了一个更深层的市场情绪——当AI在数学领域不断突破时,加密社区开始重新审视自身安全假设的时间窗口。
现货驱动特征明显,但美国政府大额转入引发关注
近期市场更多呈现现货驱动特征,期权偏斜与未平仓合约相对市值尚未出现明显泡沫信号。Will Clemente提醒,本地日线已出现背离,短期需谨慎,但大周期上突破关键周线均线后,历史鲜少再测周期低点。
与此同时,链上监测显示,过去三天美国政府向Coinbase Prime存入了17733枚比特币(价值约14.8亿美元)以及750枚WBTC(价值约6200万美元),期间比特币价格下跌约6.9%。这一大额转移引发市场对潜在抛压或托管调整的讨论,但目前尚未看到明确的大规模出货信号。
今日关键数据一览
- LAPTOP空投申领截止,未领取代币将全部销毁
- Upbit 24小时交易量排行:KAIA、XRP、BTC、ETH、ONDO
- 比特币现货ETF:-2.44亿美元
- 以太坊现货ETF:-7254.40万美元,持续8日净流出
- 市值前100币种最大涨幅:PYTH涨14.8%、ATOM涨8.9%、DOT涨6.9%、BTW涨5.5%、AERO涨5.3%
OpenAI营收预期差200亿美元,AI叙事遭遇首次真正拷问
昨夜美股纳指重挫1.25%,创近七周最大跌幅,标普500跌0.47%,费城半导体指数暴跌3.39%。核心导火索是OpenAI最新投资者文件显示,截至9月底年化营收接近500亿美元,远低于市场流传的700亿美元。约200亿美元的预期差,直接动摇了"AI需求无限"这一核心假设。
高盛交易台指出,三星与台积电业绩未达高预期、甲骨文与博通进一步债券融资传闻,共同加剧了市场对AI资本开支可持续性的质疑。Miller Tabak的Matt Maley表示,投资者开始怀疑在借贷成本大幅攀升的背景下,如此规模的AI支出还能维持多久。
半导体链条成为资金回流焦点,美光科技涨1.92%,AMD涨1.89%,英特尔涨1.86%,英伟达涨1.44%。Lumentum涨近4%,其CEO表示光学元件产能售罄状态可能持续至2029年,强化了市场对光通信基础设施需求的长期预期,相关光通信概念股AAOI大涨5.32%、Coherent上涨超3%。
SpaceX涨约3.7%,公司宣布收购美国低频段频谱资产组合后,市场重新评估Starlink Mobile向传统无线通信业务扩张的潜力,而AT&T、Verizon和T-Mobile等传统运营商则面临卫星直连手机业务的竞争压力。
苹果下跌2.2%,报道称涨价后需求弱于预期,公司下调了iPhone 18 Pro的订单量。
内存涨价反噬硬件端:手机厂商"卖一台亏一台"
受内存及芯片成本上涨影响,国庆假期后华为与小米多款机型再度调价。小米影像旗舰Xiaomi 17 Ultra全系涨价1000元,售价升至7999元至9999元;华为nova 16系列部分机型上涨200至400元。此前,华为Mate 80系列及其他主流品牌机型已因内存成本激增上调售价。
三星电子同样面临严峻挑战,因内存价格暴涨,正大幅削减第四季度智能手机供应量20%至30%,部分产品面临"卖一台亏一台"的困境,券商预测其移动业务部门第三季度或将录得19万亿韩元营业亏损。
华为高管余承东表示,单台手机成本增加约1343元,不少厂商和机构预测该涨价周期或将持续至2028年。尽管厂商试图通过"迟买更贵"的预期刺激消费,但市场反响冷淡,消费者换机意愿明显下降,中国手机出货量已连续五个季度同比下滑,目前消费者换机周期已延长至42个月。
超强厄尔尼诺来袭,能源与黄金接过避险叙事
国家气候中心确认2026年9月已形成超强厄尔尼诺事件,预计12月达到峰值,世界气象组织警告其可能成为1950年以来最强事件。未来数月全球气温偏高与极端天气风险上升,可能间接影响能源与农产品价格路径,进一步扰动通胀预期。
杰富瑞此前预警,若超级厄尔尼诺成为现实,一批美股消费股将首当其冲。而这场风暴的特殊之处在于,与多数气候风险不同,厄尔尼诺在登陆前数月就可被精确追踪,投资者完全有机会在经济后果全面显现之前识别出受损标的。
加密概念股板块昨夜普遍承压:Strategy下跌1.24%,Coinbase下跌3.61%,Robinhood下跌2.28%,Circle持平。矿企跌幅更重,Hut 8下跌10.87%,Riot下跌9.17%,CleanSpark下跌7.73%,IREN下跌7.70%,Cipher Digital下跌7.28%,Bitdeer下跌6.54%,Terawulf下跌5.21%,Marathon下跌4.34%,American Bitcoin下跌5.72%,嘉楠科技下跌4.90%。
亚洲市场分化:港股靠黄金与消费科技托底,日经芯片股承压
韩国股市10月9日因韩文日假期休市。日本股市在科技股压力下低开,盘中一度下跌超过1%,随后逐步收复失地,日经225指数最终下跌0.02%。受OpenAI营收担忧影响,日本芯片相关个股集体下跌,软银集团跌超6%,铠侠、瑞萨电子均跌超4%。LGT亚洲私人银行报告指出,美元兑日元短期或维持155-160区间震荡,日本投资者将欧洲固定收益资产汇回国内可能对日元构成支撑。
港股三大指数齐涨,恒生指数收涨1.79%,恒生科技指数收涨3.06%。科网股普遍回暖,小米集团涨近10%,小米澎程上市单月锁单突破7万辆;快手涨5.47%,可灵AI计划最早明年赴港上市,Kling 4.0即将上线;腾讯涨3.26%,网易、美团、阿里、Minimax同步上涨。
港股黄金股成为最强防御线,招金矿业涨6.54%,紫金矿业涨5.31%。但AI硬件与PCB链条明显承压,鼎泰高科重挫近21%,广合科技跌10.09%,英伟达供应商胜宏科技跌6.71%,建滔集团、建滔积层板跌超5%。市场流传美国印刷电路板协会向美国政府施压,要求军工供应链剔除中国PCB产品,叠加OpenAI收入预期差引发对算力基建放缓的担忧,资金集中撤离高位硬件链。光大证券国际发布研报指出,恒指短期反复寻底,宜保持审慎。
A股三大指数低开,随后探底回升集体收涨,沪指涨0.05%,深成指涨0.17%,创业板指涨0.22%,成交额1.92万亿元。影视股午后爆发多股涨停,贵金属板块拉升,算力硬件股延续调整。
接下来看什么
比特币的8.25万美元周线攻防是短期最重要的技术信号。站稳,则早期再积累区间的逻辑继续成立;失守并转为阻力,则右肩结构的风险将实质性上升。
宏观层面,AI资本开支的可持续性正在被重新定价,OpenAI的营收预期差可能只是一个开始。如果借贷成本继续攀升,科技股的估值压缩可能传导至更广泛的风险资产。而超强厄尔尼诺的逼近,则为能源和农产品价格路径增添了新的不确定性,进而扰动通胀预期和货币政策走向。
对于加密市场而言,现货驱动的特征意味着杠杆泡沫尚不严重,但美国政府大额转入交易所的动向值得持续跟踪。量子计算的讨论虽然短期内更多是情绪扰动,但它提出的问题——加密安全假设的时间窗口——值得每一个长期持有者认真思考。