比特币牛市能跌多狠?历次牛市大回调复盘与54%峰谷跌幅全解析
比特币在 10 月 5 日重新站上 8.6 万美元,报约 86,121 美元,过去一周涨 2.4%,过去一个月涨 8.6%,但同比仍跌 29.3%。历史最高价停留在 2025 年 10 月 6 日的 126,198.07 美元。也就是说,价格从年内低点明显反弹,却依然趴在历史高点下方约三成的位置。
这个位置让"还能跌多少"变得比"能涨到哪"更值得琢磨。按 newhedge 的历史高点回撤数据,BTC 距 2025 年 10 月 6 日高点回撤约 31.5%。2026 年的低点出现在 6 月 25 日的 58,035 美元,是 2024 年 9 月以来最低水平。从那个低点算起,涨幅已接近五成。
历史记录的价值不在于预测下一个高点,而在于告诉持币者一件事:在上涨趋势成立的周期内部,三成级别回撤属于常态,五成级别回撤也曾出现过,而回撤的持续时间和恢复时间差异,远比幅度本身更折磨人。
当前位置:夹在两组极端之间
2026 年的价格走势把两个方向的极端都展示过一次。年初 1 月高点 97,860 美元,2 月低点 60,074 美元,随后 6 月 25 日的 58,035 美元构成全年新低。从 58,035 美元到 10 月 5 日的 86,121 美元,涨幅约 48%,但价格仍在 126,198 美元的历史高点下方。
这种位置本身具有双重解释空间。如果把它看作周期中段的深度调整,当前反弹属于趋势修复;如果把它看作顶部之后的反抽,同样的价格结构会得出完全不同的结论。单看回撤幅度无法区分两者,但可以界定合理的波动范围——这才是风险管理真正用得上的部分。
牛市内部的回撤究竟有多深
2013 年:上涨年份里的腰斩
2013 年是最早一次完整记录在案的案例。比特币当年从约 13 美元起步,4 月一度接近 250 美元,随后回落超过 50%,但同年 11 月至 12 月仍然冲上约 1,193 美元。以年度维度衡量,这是一个数十倍的上涨年份;以持仓体验衡量,中途的回撤足以让任何使用杠杆的头寸被清算。
2017 年:二十倍行情被反复打断
2017 年比特币从约 960 美元起步,在不到 12 个月内上涨约 20 倍,年末接近 20,000 美元。这段行情并非单边推进。当年 9 月中国监管部门推动交易平台停止服务,价格再次崩跌。监管冲击、交易所中断和分叉争议在同一年反复出现,每一次都足以让当时的市场情绪转为悲观,但都没有终结年度趋势。
2021 年:跌破三万美元之后再创新高
2021 年提供了最接近"腰斩之后继续创新高"的样本。在中国持续收紧挖矿与交易监管的背景下,BTC 在 6 月跌破 3 万美元。同年 11 月价格又站上 68,500 美元以上,也就是说 6 月的低点不到年末新高的一半。对于在 6 月离场的持币者,这个回撤是周期的终点;对于留在趋势中的持币者,它只是一次成本高昂的中途颠簸。
2024 年至 2025 年:幅度收敛,时间拉长
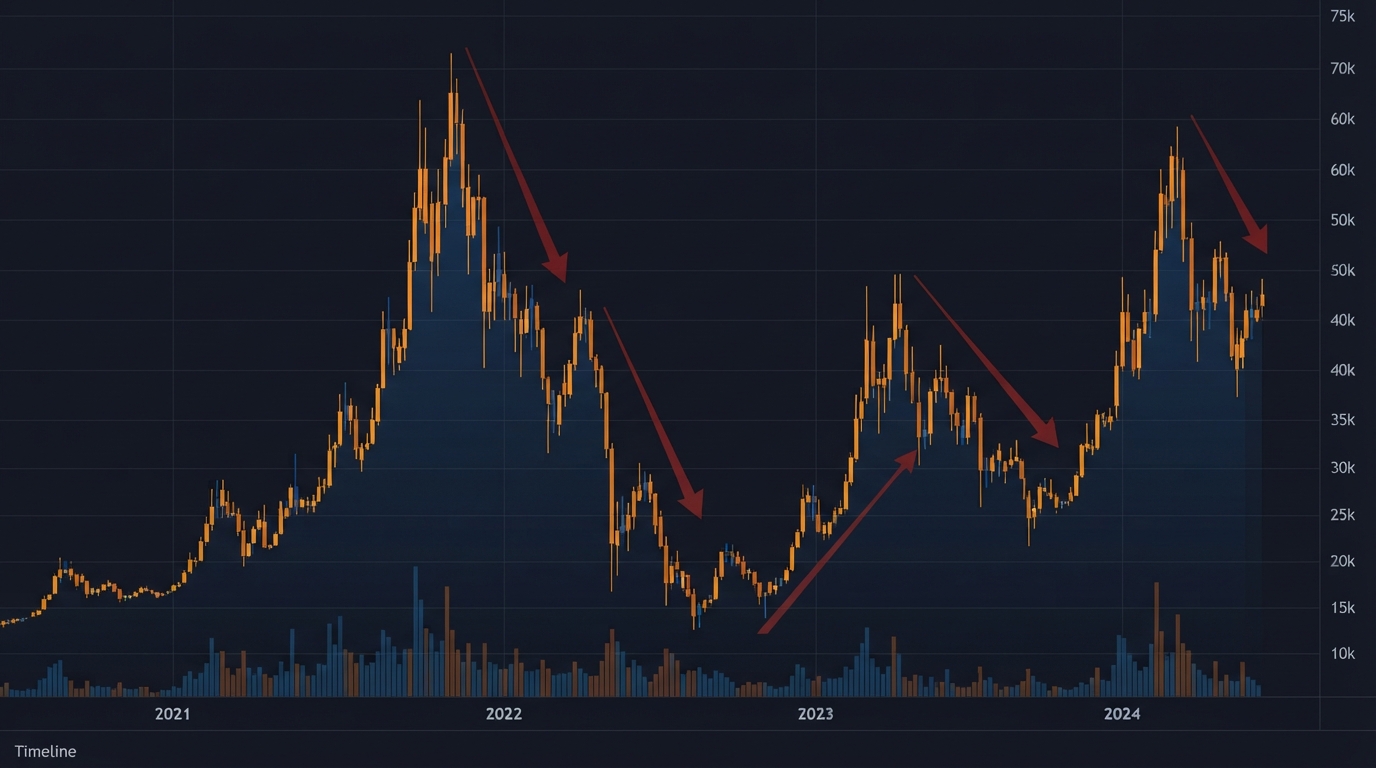
进入机构资金主导的阶段后,回撤的形态发生变化。2024 年 1 月现货 ETF 上市之后的回撤超过 30%,持续 147 天;2025 年由关税政策引发的回撤同样超过 30%,持续 77 天。2026 年初那一轮回撤在约 95 天内达到 36%,而 2021 年、2017 年和 2014 年周期顶部之后的前 90 天跌幅分别约为 51%、70% 和 71%。
幅度在收敛,但持续时间并没有相应缩短。这意味着煎熬的来源从价格深度转向了时间长度。
时间成本:比跌幅更难承受的部分
把数据放在一起看,超过 30% 的周期中段回撤持续 77 天到 147 天并不罕见。这段时间足以让仓位管理失效,因为多数投资者的心理承受期限短于三个月。
杠杆头寸的问题更直接。2025 年 10 月 10 日至 11 日的市场震荡中,24 小时内超过 190 亿美元的杠杆头寸被清算,涉及逾 160 万名交易者,而比特币价格本身仅从约 125,000 美元回落至 10 月 13 日的约 115,000 美元。价格波动不到一成,清算规模却创下纪录——风险常常来自仓位结构,而非价格本身。
收复高点需要多久
2013 年 11 月约 1,240 美元的高点,直到 2017 年 4 月才被重新站上,耗时约 1,200 天。而 2021 年 11 月的 69,000 美元高点,在不到 850 天后被突破,是近几轮周期中最快的一次。
恢复速度的加快通常被归因于资金结构的变化,但这个区间本身提示了一个事实:即便趋势最终恢复,等待期也可能以年为单位计算。
这一轮为什么更浅
峰谷跌幅从约 87% 收敛到 84%、77%,本轮约为 54%。在上涨阶段内部,2024 年 10 月周期内的最大回撤按收盘价计算为 26%,比以往牛市阶段更浅。ETF 通道带来的持续性买盘、更成熟的做市结构,以及现货与衍生品定价效率的提升,通常被视为这种压缩的来源。
四年周期是否仍然成立
这正是当前市场最大的分歧所在。
Fidelity Digital Assets 在其关于四年周期的研究中认为,传统四年周期的解释力已经下降,80% 级别的深度回撤可能成为过去,比特币的价格行为正在转向更接近成熟资产的渐进式涨跌。
另一方面,Glassnode 认为价格行为仍在呼应以往的周期节奏。若按历史规律推演,周期高点可能最早出现在 2025 年 10 月——而实际高点确实落在 2025 年 10 月 6 日。
至于本轮下行的性质,截至 9 月 23 日,比特币距历史高点的跌幅约为 30%,前三轮周期的同类下跌幅度均超过这一水平的两倍,Glassnode 因此认为再次出现同等深度下跌的可能性在下降。这是一种基于历史分布的概率判断,不是对后续走势的保证——尤其当样本只有四轮完整周期时,统计结论本身就带有较大不确定性。
宏观与资金面的重新定价
这轮反弹的触发因素可以追溯到利率预期。美联储在 9 月 16 日确认,联邦基金利率目标区间上调至 3.75% 至 4%,准备金余额利率上调至 3.90%。这是美联储自 2023 年 7 月以来的首次加息,决议以 12 票全票通过。
随后公布的 9 月非农数据仅新增 29,000 个岗位,市场对进一步加息的押注迅速回落,利率维持不变的概率在一周内从 29.1% 升至 80.6%。
资金面的转向也发生在同一时期。美国现货比特币 ETF 自 8 月 19 日以来累计净流入约 46 亿美元,抵消了上半年的赎回,使 2026 年全年净流入转为约 3.2 亿美元的正值。由于 ETF 已经成为增量资金的主要通道,其方向变化往往先于价格结构的改变。
三种情景与后续观察点
需要正视的风险
回撤数据最容易被误用的方式,是把"历史上最终都恢复了"当作仓位可以无限承受的理由。历史样本有限,四轮周期不足以支撑强统计推断。
机构化降低了波动幅度,同时也引入了新的传导路径——ETF 资金的赎回压力与传统风险资产的相关性,可能让回撤更同步于宏观事件而非加密市场的内部节奏。杠杆则是放大器,2025 年 10 月的清算规模已经说明,价格不需要跌很多就足以让结构性头寸出局。
此外,若本轮确实处于周期顶部之后的阶段,当前位置的反弹就不等于趋势恢复。
三种情景
- 趋势修复情景:ETF 资金延续净流入,利率预期维持中性偏宽,价格重新挑战六位数区间,期间仍可能出现 20% 到 30% 级别的回撤。
- 区间震荡情景:宏观面缺乏明确方向,价格在 6 万至 9 万美元之间反复,时间成本高于价格成本,对使用杠杆和短周期策略的参与者最不友好。
- 周期延续下行情景:宏观条件转紧或 ETF 资金重新转为净流出,6 月的 58,035 美元低点被测试甚至跌破,届时参照的区间将不再是本轮的 54%,而是前三轮 77% 以上的峰谷跌幅。
概率较低但影响较大的尾部情形,则包括大型托管或交易基础设施出现信用事件,此时流动性与对手方质量会取代价格判断成为首要问题。
接下来的观察点
美联储下一次议息会议定于 10 月 27 日至 28 日,这是判断利率路径的基准时间点。ETF 资金流能否在 8 月 19 日以来的流入之后保持方向,决定了增量买盘的可持续性。
价格层面,6 月 25 日的 58,035 美元与 2 月的 60,074 美元构成下方参照,126,198.07 美元则是趋势是否完整修复的终极确认。跨资产层面,比特币与风险资产的相关性变化值得跟踪,而资金在主流币与山寨币之间的切换,则可以通过比特币市值占比观察。
独家观点:把波动转化为可计算的成本
这组回撤数据真正的价值,不在于告诉投资者"跌多少算正常",而在于把波动转化为可以提前计算的成本。三成级别的回撤在过去两年里出现过至少两次,持续时间分别为 147 天和 77 天——这意味着任何以月为单位的持仓计划,都必须假定自己会经历一段深度为 30%、长度接近一个季度的净值回撤。如果一个仓位规模在这种情形下会迫使持有者在低点离场,那么问题出在仓位设计,而不在市场。
市场可能误读的地方有两处。
第一,把跌幅收敛理解为波动风险下降。 26% 的周期内最大回撤和本轮 54% 的峰谷跌幅都显示幅度在压缩,但持续时间并未同步缩短,而清算风险取决于杠杆倍数与回撤幅度的组合,不取决于历史平均值。2025 年 10 月价格回落不到一成却伴随超过 190 亿美元清算,正是这一点的直接证据。
第二,把当前"距高点三成"直接等同于周期中段。 相同的回撤幅度在周期中段和顶部之后都会出现,区分二者需要资金流、链上成本基准和宏观条件的交叉验证。
接下来最值得跟踪的变量有三个。首先是 ETF 净流入能否在 8 月 19 日以来的 46 亿美元之后维持方向。其次是回撤的时间结构——如果价格在高点下方三成附近停留超过一个季度而不创新低,其形态将更接近周期中段的消化,而不是趋势破坏。第三是杠杆集中度,在未平仓合约快速累积且资金费率持续为正的阶段,即使温和回撤也可能触发连锁清算。
对于以定投方式参与的投资者,关键不是预测下一次回撤的深度,而是确认在 30% 到 50% 的区间内,现金流计划是否依然可以执行。
这个主题的跨资产启示在于,比特币正在经历任何资产类别机构化过程中都会出现的转变:波动幅度下降,持有周期的时间成本上升。传统市场的参与者对此并不陌生,股票指数在长期上行趋势中同样反复经历 20% 级别的调整和数年的横盘。差别在于比特币的样本太短,以至于投资者容易把四轮周期的规律当作定律。
Fidelity 关于四年周期解释力下降的判断,与 Glassnode 关于周期节奏仍在延续的观察并不互相否定,它们描述的是同一个过渡阶段的两面。在这种阶段,以回撤幅度设定仓位上限,比以目标价设定预期更有实际意义。
常见问题
牛市中比特币最多能跌多少?
从历史记录看,上涨周期内部出现过超过 50% 的回撤。2013 年 4 月回落超过 50% 后,当年 11 月仍创出约 1,193 美元新高;2021 年 6 月跌破 3 万美元时,价格不到同年 11 月 68,500 美元以上新高的一半。更常见的区间是 20% 到 35%,本轮周期在 2024 年和 2025 年各出现过一次超过 30% 的回撤。以 30% 作为常规情形、以 50% 作为压力情形来设计仓位,比假设单边上涨更接近历史分布。
比特币目前距历史高点跌了多少?
按 newhedge 的历史高点回撤数据,比特币距 2025 年 10 月 6 日 126,198.07 美元的高点回撤约 31.5%。10 月 5 日价格报约 86,121 美元,同比下跌 29.3%,但过去一个月上涨 8.6%。与此同时,价格相对 6 月 25 日 58,035 美元的年内低点已经反弹约 48%。
这一轮回撤是周期中段调整还是周期顶部?
目前没有确定答案。Glassnode 报告认为本轮下跌深度不足前三轮的一半,再现同等深度下跌的概率在下降。Fidelity Digital Assets 的研究则认为四年周期的解释力正在减弱。反方观点指出,2026 年 6 月的低点较高点下跌约 54%,已经进入历史上周期性熊市的幅度区间。区分两者需要结合 ETF 资金流、链上成本基准和宏观利率路径共同判断。
深度回撤通常持续多久?
时间差异比幅度更大。2024 年现货 ETF 上市后的 30% 以上回撤持续 147 天,2025 年关税冲击引发的同级别回撤持续 77 天,2026 年初那一轮在约 95 天内达到 36%。换算下来,一次深度调整占用两个半月到五个月是常见情形。这也是多数投资者真正难以承受的部分——心理预期往往以周为单位,而市场以季度为单位运行。
跌破历史高点后要多久才能收复?
2013 年 11 月约 1,240 美元的高点直到 2017 年 4 月才被收复,耗时约 1,200 天;2021 年 11 月的 69,000 美元高点则在不到 850 天后被突破。恢复速度加快通常被归因于机构资金与 ETF 通道的出现,但即便按最快的样本计算,等待期仍然超过两年,这对使用杠杆或有明确资金使用期限的投资者构成实质约束。
为什么这一轮的跌幅比以往浅?
峰谷跌幅从约 87% 依次收敛至 84%、77%,本轮约为 54%;上涨阶段内部的最大回撤按收盘价为 26%。常见解释包括现货 ETF 带来的持续性配置需求、做市与衍生品结构的成熟,以及持币者结构向长期资金倾斜。需要注意的是,样本仅有四轮周期,压缩趋势能否延续并没有统计上的确定性。
面对大幅回撤时应该如何管理风险?
核心是把回撤当作可计算的成本而不是突发事件。常见做法包括按压力情形设定仓位上限,使杠杆倍数与可承受回撤匹配;关注资金费率与未平仓合约的累积程度,避免在杠杆集中时追高;以及通过定投等分批方式降低单一入场点的影响。2025 年 10 月价格回落不到一成却清算超过 190 亿美元,说明仓位结构的风险往往大于价格本身。